
Le coût horaire réel d’un salarié se calcule en divisant le coût annuel employeur non pas par les 1 607 heures légales, mais par les heures effectivement travaillées une fois retirés les congés payés, les RTT, les jours fériés chômés et l’absentéisme. Sur un brut de 2 500 euros par mois, le coût employeur atteint environ 39 960 euros par an pour à peine 1 450 heures disponibles, soit 27,56 euros de l’heure au lieu de 24,87 euros en théorie. L’écart dépasse 10 %, et c’est précisément lui qui ronge votre marge quand vous chiffrez un devis. Voici comment reconstituer ce prix de revient horaire, poste de charge par poste de charge.
Au sommaire de ce guide :
- Du salaire brut au coût total employeur
- Comment calculer le coût horaire réel de votre salarié
- Un exemple chiffré sur un salarié à 2 500 euros brut
- Du coût horaire de revient au prix de vente
- Questions fréquentes
Du salaire brut au coût total employeur
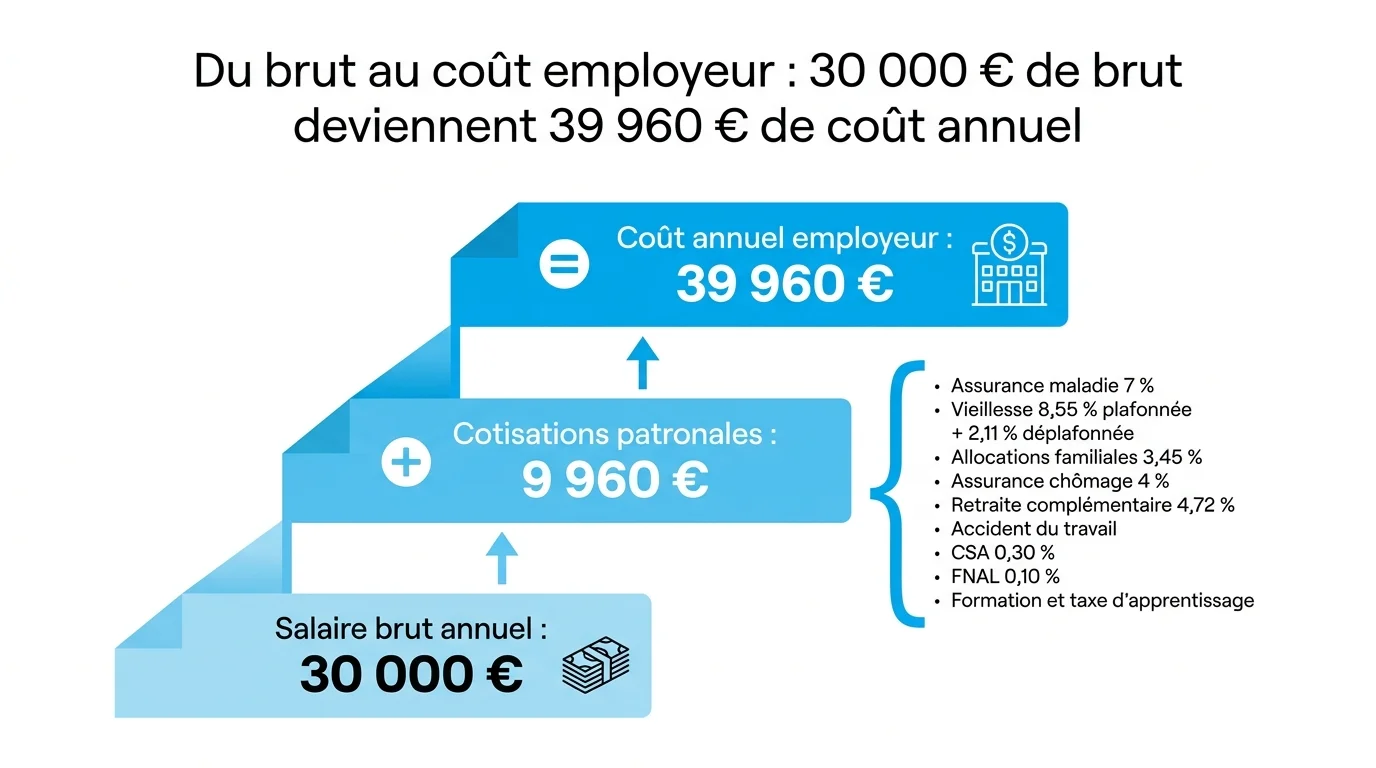
La ligne que vous négociez à l’embauche est un brut mensuel. Ce que votre trésorerie décaisse est un tout autre montant, alourdi par une douzaine de cotisations et contributions patronales. Reconstituer cet empilement est le premier étage du calcul.
Les cotisations patronales poste par poste
Les taux ci-dessous sont ceux publiés par l’Urssaf pour le secteur privé. Certains dépendent de votre effectif, d’autres du niveau de rémunération, et le taux accident du travail vous est notifié individuellement par la Carsat.
| Poste de cotisation patronale | Taux applicable |
|---|---|
| Assurance maladie, maternité, invalidité, décès | 7 % réduit, 13 % plein |
| Assurance vieillesse plafonnée | 8,55 % sous le plafond |
| Assurance vieillesse déplafonnée | 2,11 % sur la totalité |
| Allocations familiales | 3,45 % réduit, 5,25 % plein |
| Contribution solidarité autonomie | 0,30 % |
| Assurance chômage | 4,00 % sous 192 240 euros |
| Cotisation AGS | 0,25 % |
| Fnal (moins de 50 salariés) | 0,10 % sous le plafond |
| Retraite complémentaire Agirc-Arrco, tranche 1 | 4,72 % part patronale |
| Contribution au dialogue social | 0,016 % |
| Formation professionnelle (moins de 11 salariés) | 0,55 % |
| Taxe d’apprentissage | 0,59 % plus 0,09 % de solde |
| Accident du travail | Taux notifié par la Carsat |
Deux repères conditionnent plusieurs de ces lignes. Le plafond annuel de la sécurité sociale s’établit à 48 060 euros, soit 4 005 euros par mois, selon le communiqué du Bulletin officiel de la sécurité sociale. La limite de 192 240 euros qui borne l’assurance chômage correspond à quatre fois ce plafond.
Vérifiez systématiquement vos propres taux plutôt que de recopier un barème générique. Le détail à jour se consulte sur la page des taux de cotisations du secteur privé, et votre déclaration sociale nominative vous donne le taux effectif réellement supporté, réductions comprises.
Un salarié rémunéré au voisinage du Smic déclenche une réduction dégressive de cotisations patronales. Son taux de charges effectif peut tomber sous 15 %, contre plus de 40 % pour un cadre au-dessus du plafond. Un taux moyen unique appliqué à toute votre masse salariale fausse donc chaque devis.
Ce que le brut ne dit pas
Le brut contractuel ignore une série de décaissements qui pèsent pourtant sur la même personne. Les oublier revient à sous-estimer le coût annuel de plusieurs milliers d’euros.
Passez en revue les postes suivants avant de figer votre chiffre :
- le treizième mois ou la prime conventionnelle de fin d’année ;
- les primes d’ancienneté, d’assiduité ou de performance ;
- la part patronale de la mutuelle obligatoire et de la prévoyance ;
- les titres-restaurant et la participation aux frais de transport ;
- l’indemnité de congés payés versée pendant les absences.
Coût direct et coût complet
Le coût direct s’arrête au salaire et aux charges. Le coût complet ajoute tout ce que l’entreprise dépense pour rendre ce salarié opérationnel, et c’est cette version que vous devez répercuter dans un prix de vente.
Les postes annexes à intégrer sont généralement les suivants :
- le poste de travail : bureau, mètres carrés loués, chauffage et électricité ;
- le matériel : ordinateur, téléphone, licences logicielles, outillage, véhicule ;
- la formation obligatoire et le temps de tutorat des équipes ;
- les équipements de protection individuelle et la visite médicale ;
- la quote-part de frais administratifs, comptables et d’assurance.
Comment calculer le coût horaire réel de votre salarié ?
Calculateur de coût horaire réel d'un salarié
Renseignez le salaire brut et le temps réellement disponible : vous obtenez le coût annuel employeur, les heures effectivement travaillées, le coût horaire de revient et son écart avec le coût horaire théorique calculé sur 1 607 heures.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée. Les taux de cotisations patronales varient selon la taille de l'entreprise, le niveau de rémunération et le taux accident du travail notifié par la Carsat : reprenez le taux réel lu sur votre DSN.
Une fois le coût annuel connu, tout se joue sur le dénominateur. La plupart des simulateurs s’arrêtent au coût mensuel chargé et laissent l’utilisateur diviser lui-même par un volume horaire théorique, ce qui produit systématiquement un prix de revient trop bas.
Pourquoi les 1 607 heures ne sont jamais travaillées ?
La durée légale du travail est fixée à 35 heures par semaine et 1 607 heures par an, comme le rappelle la fiche officielle sur la durée du travail. Ce chiffre sert de référence juridique pour les heures supplémentaires, pas de mesure du temps disponible. Il inclut déjà la journée de solidarité et suppose une présence parfaite.
Dans la réalité, votre salarié dispose de 261 jours ouvrés par an, soit 365 jours moins 104 jours de week-end. De ce total il faut encore soustraire ses absences légitimes avant d’obtenir le temps que vous pouvez réellement affecter à un chantier ou à une mission.
Les quatre déductions à appliquer
Quatre familles d’absences réduisent le volume horaire facturable, et elles se cumulent :
- les congés payés : 2,5 jours ouvrables par mois de travail effectif, soit 30 jours ouvrables ou 25 jours ouvrés pour une année complète ;
- les jours de RTT, dont le nombre dépend de votre accord d’entreprise ou de votre convention collective ;
- les jours fériés chômés tombant en semaine, sur les 11 jours fériés légaux recensés par la fiche jours fériés du secteur privé ;
- l’absentéisme : arrêts maladie, accidents, absences autorisées, exprimé en pourcentage du temps théorique.
Retenez 8 jours fériés en semaine comme hypothèse de travail médiane, puisque 2 à 3 tombent statistiquement un samedi ou un dimanche selon les années. Pour l’absentéisme, ne reprenez aucun chiffre de branche trouvé en ligne : votre DSN vous donne le vôtre.
Lire l’écart avec le coût horaire théorique
Le calculateur ci-dessus affiche deux prix de revient côte à côte. Le premier divise le coût annuel employeur par les heures réellement travaillées, le second par les 1 607 heures légales.
L’écart entre les deux est votre marge d’erreur si vous chiffrez au forfait sans y penser. Il grimpe vite quand le salarié bénéficie de RTT généreux ou quand votre absentéisme dépasse la moyenne.
Un exemple chiffré sur un salarié à 2 500 euros brut
Prenez un technicien rémunéré 2 500 euros bruts sur 12 mois, dans une entreprise de moins de 11 salariés. Le brut annuel s’élève à 30 000 euros.
En additionnant les postes du tableau précédent avec un taux accident du travail de 1,5 %, les charges patronales ressortent à 9 960 euros, soit 33,2 % du brut. Le coût annuel employeur atteint donc 39 960 euros. Ce montant reste hors mutuelle, prévoyance et contributions d’équilibre Agirc-Arrco, qui le poussent souvent au-delà.
Ce taux de 33,2 % est celui du barème plein : retenez-le comme un majorant. Il ignore la réduction générale dégressive unique, qui s’applique à toute rémunération annuelle inférieure à trois fois le Smic et équivaut à une exonération quasi totale au niveau du Smic, comme l’expose la rubrique allègements généraux du Bulletin officiel de la sécurité sociale. Un technicien à 2 500 euros bruts y ouvre droit, et son coût annuel réel passe donc sous les 39 960 euros. Relevez le montant exonéré sur votre DSN, puis reportez votre taux de charges effectif dans le calculateur.
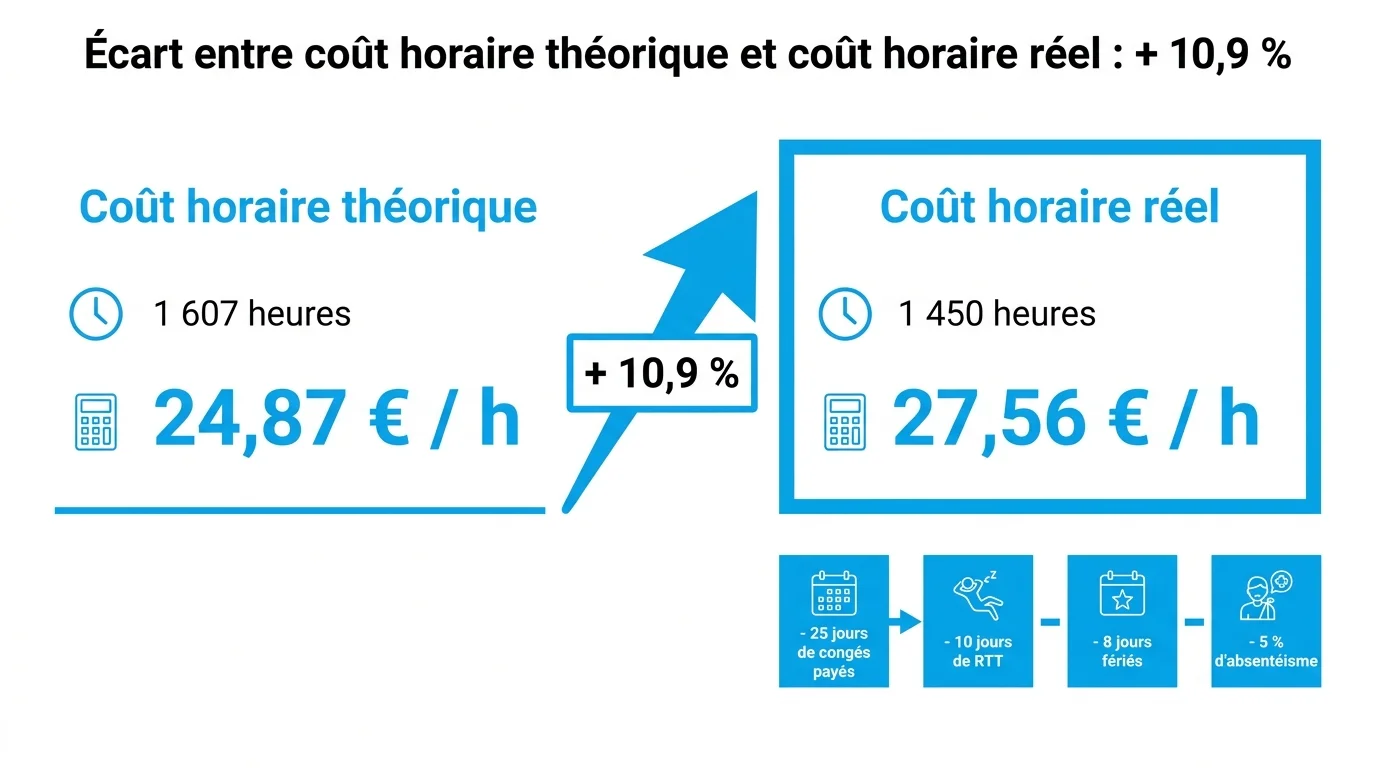
Côté temps, ce technicien travaille 7 heures par jour et bénéficie de 25 jours de congés payés, 10 jours de RTT et 8 jours fériés en semaine. Son entreprise enregistre 5 % d’absentéisme. Il reste 218 jours théoriques, ramenés à 207,1 jours après absentéisme, soit 1 450 heures.
Coût horaire réel : 39 960 € / 1 450 h = 27,56 €
Coût horaire théorique : 39 960 € / 1 607 h = 24,87 €
Écart : + 10,9 %
Sur une mission facturée 100 heures, l’écart atteint 269 euros de coût oublié. Répété sur trente devis dans l’année, il efface la marge d’un salarié entier. C’est exactement le mécanisme que l’on retrouve dans le calcul de la marge d’un chantier, où le temps passé est la variable la plus souvent sous-évaluée.
Du coût horaire de revient au prix de vente
Le coût horaire réel n’est pas un prix de vente. C’est le plancher sous lequel chaque heure vendue vous fait perdre de l’argent, quel que soit le discours commercial.
Répercuter les heures non facturables
Toutes les heures travaillées ne sont pas vendues. Les déplacements, les réunions internes, la rédaction de devis et le service après-vente absorbent une part du temps que vous avez calculé.
Si 20 % du temps de votre technicien part en tâches non facturables, ses 1 450 heures se réduisent à 1 160 heures vendables, et le coût de revient par heure facturée passe de 27,56 à 34,45 euros. Appliquez ensuite votre taux de marge sur ce second chiffre, jamais sur le premier. La démarche est détaillée sous un autre angle dans notre guide pour calculer votre taux horaire d’artisan.
Les erreurs qui écrasent votre marge
Trois réflexes reviennent régulièrement dans les chiffrages de PME et méritent une vérification immédiate :
- diviser le coût mensuel chargé par 151,67 heures, ce qui ignore toutes les absences ;
- appliquer un taux de charges moyen identique à un apprenti et à un cadre au forfait ;
- oublier les coûts annexes du poste de travail, souvent 3 000 à 8 000 euros par an et par personne.
Recalculez ce coût horaire au moins une fois par an, après la revalorisation des salaires et la publication des nouveaux taux. Reportez-le ensuite dans vos grilles tarifaires et dans les tableaux de bord qui vous servent à piloter votre gestion commerciale.
Questions fréquentes
Quel taux de charges patronales retenir pour une estimation rapide ?
Comptez 25 à 30 % pour un salaire proche du Smic, où la réduction dégressive de cotisations s’applique pleinement, et 40 à 45 % pour un cadre rémunéré au-dessus du plafond de la sécurité sociale. Entre les deux, 33 % donne un ordre de grandeur acceptable pour une simulation. Remplacez cette hypothèse par le taux lu sur votre DSN dès que vous passez à un chiffrage réel. Le taux de 42 à 45 % que reprennent la plupart des simulateurs en ligne ne vaut que pour la seconde catégorie : appliqué à un salarié éligible à la réduction générale, il surestime votre coût de plusieurs milliers d’euros par an.
Faut-il compter 1 607 heures ou 1 820 heures par an ?
Les 1 820 heures correspondent à 52 semaines de 35 heures, sans aucune absence : ce volume n’existe sur aucun contrat. Les 1 607 heures sont la référence légale une fois les congés et les jours fériés déduits de façon forfaitaire. Aucun des deux ne correspond au temps réellement disponible, qui tombe généralement entre 1 400 et 1 550 heures.
Comment obtenir le taux d’absentéisme de votre entreprise ?
Votre logiciel de paie ou votre expert-comptable extrait le nombre de jours d’absence indemnisés sur douze mois glissants. Divisez ce total par le nombre de jours théoriquement travaillables sur la même période, puis multipliez par cent. Un taux calculé sur vos propres données vaut infiniment mieux qu’une moyenne sectorielle publiée par un cabinet.
Un cadre au forfait jours a-t-il un coût horaire calculable ?
Oui, à condition de raisonner en jours plutôt qu’en heures pour la partie contractuelle. Prenez son forfait annuel, retirez ses absences réelles, puis convertissez en heures avec une durée quotidienne moyenne observée. Le résultat reste un indicateur de gestion interne et n’a aucune valeur juridique en matière de temps de travail.
Les coûts annexes doivent-ils entrer dans le coût horaire ?
Oui dès que vous vous en servez pour fixer un prix. Un poste de travail, un véhicule et des licences logicielles se paient chaque mois, que le salarié soit présent ou non. Le champ dédié du calculateur vous permet de les ajouter et de comparer immédiatement le coût direct et le coût complet.
Le coût horaire réel sert-il à fixer un prix de vente ?
Il en fixe le seuil bas. Votre prix de vente ajoute par-dessus les heures non facturables, les frais de structure et le taux de marge visé par votre entreprise. Sans ce plancher chiffré, vous négociez à l’aveugle et vous acceptez des remises que votre exploitation ne peut pas absorber.