
L’inventaire tournant remplace le comptage annuel unique par des comptages fractionnés étalés sur toute l’année, sans arrêt de l’exploitation. Chaque référence est recomptée selon une fréquence liée à sa classe ABC : jusqu’à douze passages par an sur les articles A, un à deux sur les articles C. La procédure tient sur trois piliers : un découpage de l’entrepôt en zones, un planning quotidien exprimé en nombre de références, et un circuit de régularisation des écarts. Reste à chiffrer la charge réelle que ce rythme impose à votre équipe.
Voici les quatre volets détaillés dans ce guide :
- Définition et cadre comptable de l’inventaire tournant
- Fréquence de comptage à retenir par classe ABC
- Charge quotidienne et effectif à mobiliser
- Construction du planning et traitement des écarts
Qu’est-ce que l’inventaire tournant ?
Compter en continu plutôt qu’une fois par an
L’inventaire tournant consiste à recompter chaque référence plusieurs fois dans l’année, par petits lots, pendant que l’entrepôt continue de recevoir et d’expédier. Au lieu d’un arrêt total sur un week-end, vous traitez quelques dizaines d’emplacements chaque matin.
La logique tient en une phrase : une référence qui bouge beaucoup et qui vaut cher se dérègle plus vite qu’un article dormant. Elle mérite donc un contrôle plus rapproché. Vous concentrez l’effort là où l’écart coûte le plus.
Ce fractionnement change aussi la nature de l’erreur détectée. Un écart repéré trois semaines après son apparition reste traçable dans les mouvements, alors qu’un écart découvert onze mois plus tard devient impossible à expliquer.
Inventaire tournant ou inventaire annuel
Les deux dispositifs ne s’excluent pas, mais ils n’ont ni le même coût d’exploitation ni la même valeur de diagnostic. Le tableau ci-dessous compare les deux organisations sur les points qui pèsent au quotidien.
| Inventaire annuel intermittent | Inventaire tournant |
|---|---|
| Arrêt d’activité : de un à trois jours, souvent un week-end | Arrêt d’activité : aucun, le comptage se fait en exploitation |
| Effectif : mobilisation massive et ponctuelle, souvent avec des intérimaires | Effectif : une à trois personnes formées, tous les jours ouvrés |
| Détection des écarts : une fois par an, causes rarement identifiables | Détection des écarts : en continu, causes encore traçables |
| Fiabilité du stock informatique : forte juste après, dégradée ensuite | Fiabilité du stock informatique : stable toute l’année |
| Courbe d’apprentissage : nulle, l’opération est répétée à l’identique | Courbe d’apprentissage : les causes d’écart récurrentes sont corrigées |
Ce que le Code de commerce exige
L’article L123-12 du Code de commerce impose à tout commerçant de contrôler par inventaire, au moins une fois tous les douze mois, l’existence et la valeur des éléments actifs et passifs du patrimoine de l’entreprise. Le texte fixe une périodicité minimale et un objet de contrôle, pas une méthode de comptage.
Autrement dit, rien ne vous oblige à fermer l’entrepôt un week-end de décembre. Un inventaire tournant qui garantit qu’aucune référence n’est restée plus de douze mois sans comptage répond à l’obligation, à condition de conserver les traces de chaque passage.
Aucune référence ne doit rester plus de douze mois sans comptage : c'est la seule contrainte de calendrier posée par l'article L123-12 du Code de commerce.
Conservez pour chaque comptage la date, l’emplacement, la quantité théorique, la quantité comptée et l’identité du compteur. Cette piste d’audit est ce que votre commissaire aux comptes ou votre expert-comptable examinera pour valider la valorisation du stock.
Côté fiscal, la doctrine administrative attend un inventaire de clôture « détaillé et précis » et admet un comptage à une date antérieure au 31 décembre, à condition qu’elle reste proche de la clôture et que les mouvements intermédiaires soient corrigés jour par jour (BOI-BIC-PDSTK-20-10, § 310). L’inventaire tournant tient dans ce cadre à une condition : votre stock informatique doit être assez fiable à la clôture pour tenir lieu de recensement, et c’est précisément la piste d’audit des comptages qui le démontre.
Comment fixer la fréquence de comptage par classe ?
Classer les références en A, B et C
La répartition ABC classe vos références selon la valeur qu’elles immobilisent, pas selon leur volume physique. Vous multipliez le prix de revient unitaire par la consommation annuelle, vous triez la liste par montant décroissant, puis vous découpez en trois tranches.
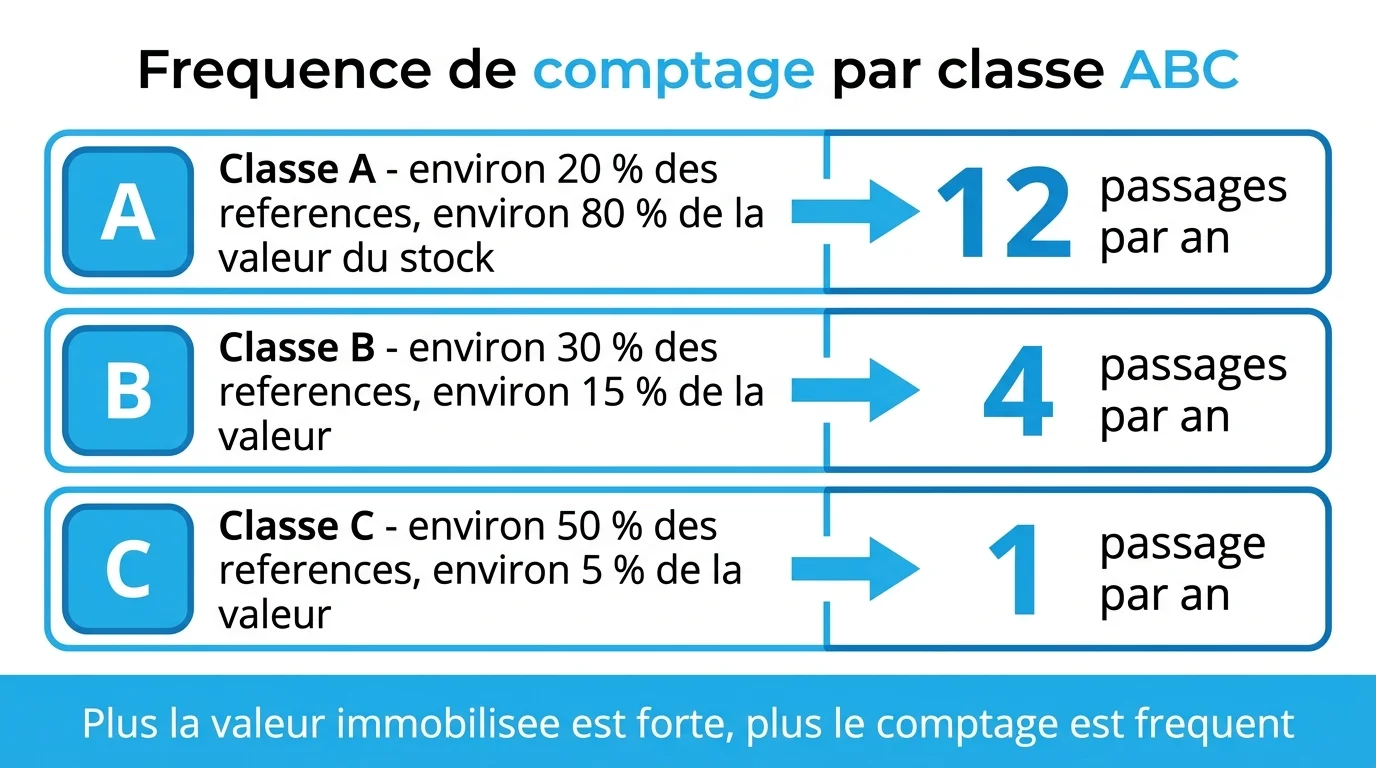
Une répartition courante donne 20 % des références en classe A pour environ 80 % de la valeur, 30 % en classe B, et la moitié restante en classe C. Ces seuils ne sont pas figés : recalculez-les sur vos propres données, car un entrepôt de pièces détachées et un stock de matières premières ne se découpent pas de la même façon.
La méthode de valorisation retenue change le montant obtenu par référence. Si vous hésitez encore entre la méthode FIFO ou LIFO, tranchez avant de construire votre classement, sinon vos classes bougeront à chaque clôture.
Les fréquences de passage courantes
À chaque classe correspond un rythme de passage. Voici les cadences les plus répandues, à ajuster selon le taux d’écart que vous constatez réellement.
| Classe de références | Fréquence de comptage |
|---|---|
| Classe A (forte valeur, forte rotation) | 12 passages par an, soit un comptage mensuel |
| Classe B (valeur et rotation moyennes) | 4 passages par an, soit un comptage trimestriel |
| Classe C (faible valeur, rotation lente) | 1 à 2 passages par an |
Ces cadences sont un point de départ, pas une règle. Si vos comptages de classe A ne révèlent aucun écart pendant deux trimestres, passez à six passages annuels et réaffectez le temps gagné sur les zones qui dérivent.
Les déclencheurs de comptage hors planning
Certains évènements justifient un comptage immédiat, sans attendre la date prévue. Intégrez ces déclencheurs à votre procédure, ils captent les écarts les plus coûteux.
- Un picking qui remonte une rupture alors que le stock informatique affiche une quantité disponible
- Un emplacement physiquement vide alors que le système le déclare servi
- Une casse, un vol suspecté ou un incident de manutention signalé sur une allée
- Un litige client sur une quantité livrée, réglé par un recomptage de la référence concernée
- Un changement d’emplacement ou une réimplantation de zone
Combien de références compter chaque jour ?
Planificateur d'inventaire tournant
Renseignez votre parc de références, votre découpage ABC et vos fréquences de passage : l'outil calcule le nombre de références à compter chaque jour, la charge en heures et le rythme par classe.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Estimation indicative, calculée dans votre navigateur. Aucune donnée n'est envoyée. Les fréquences par classe restent à ajuster selon votre taux d'écart constaté.
La formule de charge quotidienne
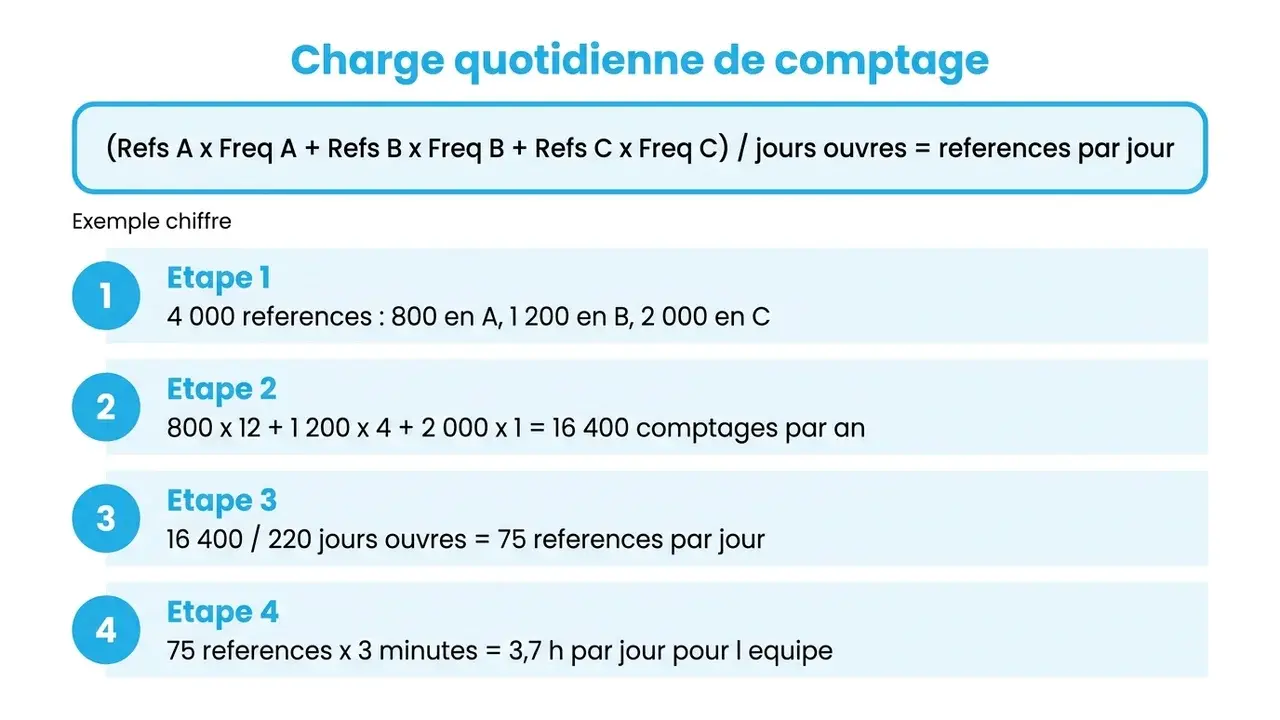
Le calcul tient en une opération : vous additionnez les comptages annuels de chaque classe, puis vous divisez par le nombre de jours ouvrés consacrés à l’inventaire.
(Refs A x Freq A + Refs B x Freq B + Refs C x Freq C) / jours ouvres = references par jour
Prenons un entrepôt de 4 000 références réparties en 800 A, 1 200 B et 2 000 C, avec un rythme de 12, 4 et 1 passage par an. Cela donne 16 400 comptages annuels. Étalés sur 220 jours ouvrés, ce sont 75 références à compter chaque jour.
Le planificateur ci-dessous applique cette formule à vos propres paramètres et convertit le résultat en heures de travail, ce que la plupart des guides passent sous silence.
Dimensionner l’équipe de comptage
Le nombre de références par jour ne dit rien tant que vous ne l’avez pas converti en temps. Chronométrez trente comptages réels sur vos propres emplacements pour obtenir votre durée moyenne : elle dépend de la hauteur de stockage, du conditionnement et de l’équipement de scan.
Sur l’exemple précédent, 75 références à trois minutes pièce demandent 3,8 heures par jour, soit moins de deux heures par personne pour une équipe de deux compteurs. Ce volume se loge dans les heures creuses du matin.
Au-delà de quatre heures par personne et par jour, le comptage devient un poste à temps plein. Deux leviers existent alors : espacer les passages en classe C, ou élargir le nombre de jours ouvrés retenus pour lisser la charge.
Comment construire le planning de comptage ?
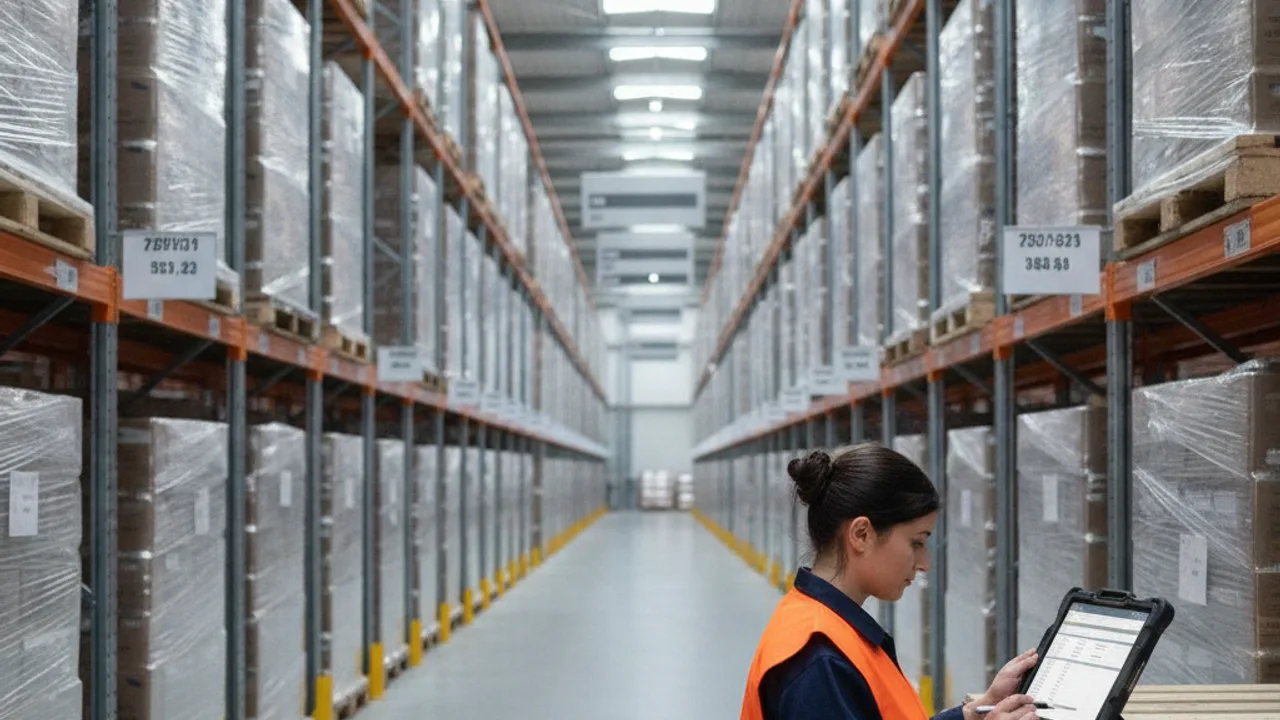
Découper l’entrepôt en zones de comptage
Un planning par référence est ingérable sur le terrain. Raisonnez par emplacement : découpez l’entrepôt en zones de taille homogène, une allée ou un demi-rack, et affectez chaque zone à un jour de la semaine.
Chaque zone contient un mélange de classes A, B et C. Vous obtenez donc deux listes complémentaires : la tournée du jour, qui suit la géographie de l’entrepôt, et la liste des références A du mois, qui suit la valeur. Les compteurs travaillent sur la première, le responsable pilote la seconde.
Un outil de gestion d’entrepôt génère ces listes automatiquement à partir des classes et des dates de dernier comptage. Si vous démarrez sans logiciel, un tableur avec une colonne « date du dernier comptage » suffit pour les premiers mois.
Le déroulé d’une session de comptage
Une session efficace suit toujours le même enchaînement, du gel des mouvements jusqu’à la validation. Voici les six étapes à formaliser dans votre procédure.
- Figer la quantité théorique de la zone à l’instant du départ du compteur
- Compter à l’aveugle, sans afficher la quantité attendue sur le terminal
- Saisir la quantité relevée emplacement par emplacement
- Comparer automatiquement au théorique et isoler les lignes en écart
- Faire recompter les seules lignes en écart par une deuxième personne
- Valider la zone et horodater le passage pour la piste d’audit
Le comptage à l’aveugle est la règle la moins respectée et la plus rentable. Un compteur qui voit la quantité attendue la confirme dans neuf cas sur dix, ce qui vide l’exercice de son intérêt.
Traiter les écarts et régulariser le stock
Un écart confirmé après recomptage donne lieu à un mouvement de régularisation daté et motivé. Interdisez la correction silencieuse : chaque ajustement doit porter un code de motif, casse, erreur de préparation, erreur de réception ou vol présumé.
Ces codes de motif sont la vraie sortie de l’inventaire tournant. Au bout d’un trimestre, la répartition des motifs vous indique quel processus corriger, et c’est là que les outils de gestion des stocks prennent le relais du comptage manuel.
Un écart sans code de motif est une ligne comptable de plus. Un écart avec motif est un défaut de processus que vous pouvez supprimer.
Suivez enfin deux indicateurs mois après mois : le pourcentage de lignes comptées présentant un écart, et la valeur absolue cumulée des régularisations. Le premier mesure la discipline du terrain, le second l’enjeu financier.
Questions fréquentes
Quelle différence entre inventaire tournant et inventaire permanent ?
L’inventaire permanent est une tenue comptable : chaque entrée et chaque sortie met à jour le stock en temps réel dans le système. L’inventaire tournant est une opération physique de vérification qui contrôle que cette tenue correspond au réel. Les deux se complètent, le second valide le premier.
L’inventaire tournant dispense-t-il de l’inventaire annuel ?
Il remplace le comptage physique annuel unique dès lors que chaque référence a été contrôlée au moins une fois dans les douze mois et que les passages sont tracés. L’établissement des comptes annuels à la clôture reste dû, il s’appuie alors sur les comptages tournants au lieu d’une opération unique.
Quel taux d’écart faut-il viser ?
Aucun texte ne fixe de seuil. Mesurez votre taux actuel sur trois mois, puis fixez une cible de progression classe par classe : la classe A tolère beaucoup moins d’écarts que la classe C, puisqu’elle porte l’essentiel de la valeur immobilisée.
Faut-il bloquer les mouvements pendant un comptage ?
Vous n’avez pas à bloquer l’entrepôt, seulement la zone en cours de comptage, et pour quelques dizaines de minutes. La plupart des systèmes proposent un gel logique de l’emplacement qui laisse les préparations se poursuivre ailleurs.
Combien de temps faut-il pour compter une référence ?
Cela dépend trop de votre configuration pour retenir une moyenne du marché. Chronométrez trente comptages réels, gardez la médiane, et réinjectez cette valeur dans le planificateur : c’est le seul paramètre qui rende votre estimation de charge fiable.
Peut-on piloter un inventaire tournant sans logiciel dédié ?
Un tableur tient la route jusqu’à quelques centaines de références, avec une colonne de classe et une date de dernier comptage. Au-delà, la génération des tournées et la traçabilité des écarts justifient un ERP en entreprise ou un module de gestion d’entrepôt.