
Un ordinateur professionnel s’amortit le plus souvent sur trois ans, durée d’usage retenue pour un poste bureautique, et jusqu’à cinq ans pour un serveur ou une station de travail fixe. En dessous de 500 euros HT par unité, l’achat part directement en charge et aucun plan n’est à construire. Au-dessus, deux méthodes coexistent : le linéaire, qui étale la même annuité sur toute la durée, et le dégressif, réservé au matériel neuf, qui charge les premiers exercices avec un coefficient de 1,25 à 2,25. Le calculateur plus bas sort les deux plans complets, exercice par exercice, prorata temporis inclus.
Où passer votre ordinateur : immobilisation ou charge ?
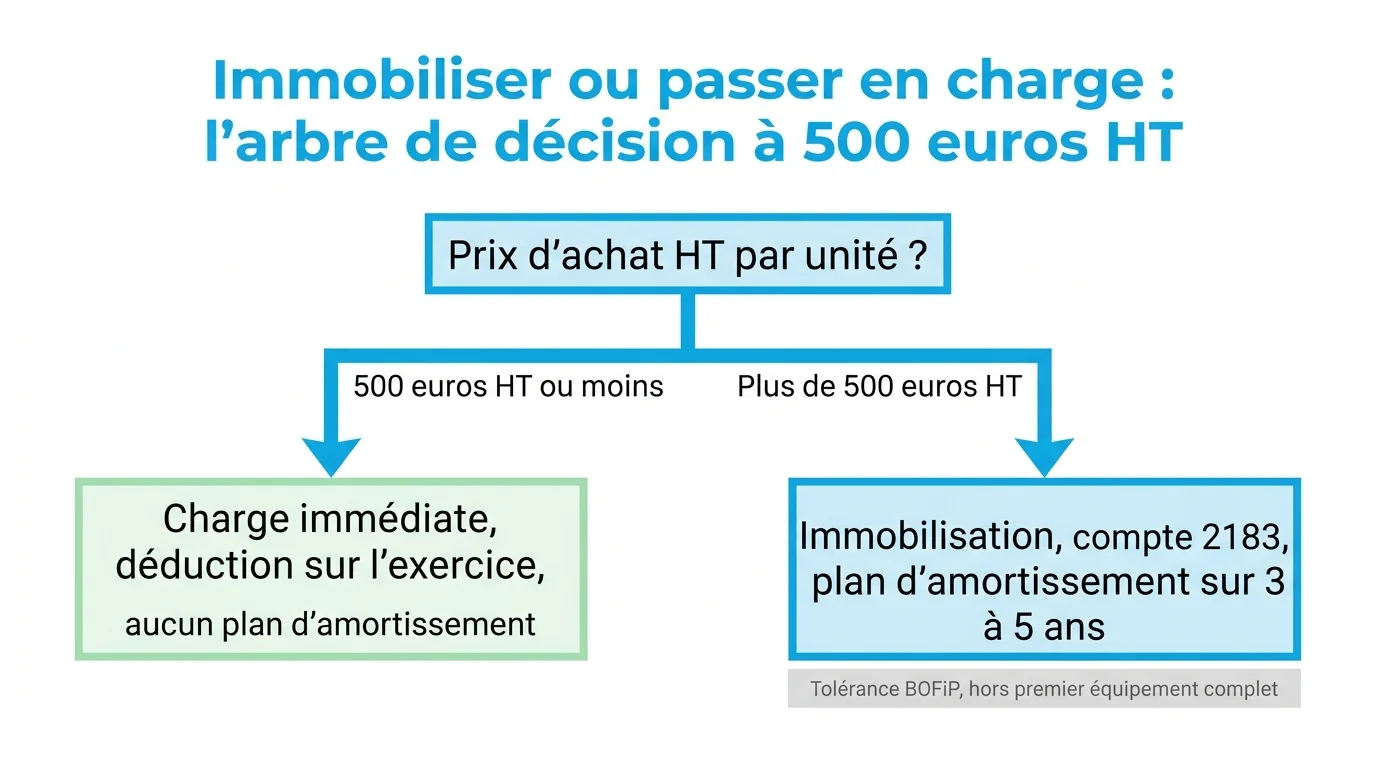
Avant de parler de durée et de méthode, une seule question tranche le dossier : le poste entre-t-il à l’actif du bilan, ou part-il en charge dès l’exercice d’achat ? La réponse tient à son prix unitaire hors taxes.
Le seuil de 500 euros HT, unité par unité
L’administration admet que les matériels et outillages, les matériels de bureau et les logiciels dont la valeur unitaire hors taxes ne dépasse pas 500 euros passent directement en charges déductibles. Cette tolérance est décrite au bulletin officiel des finances publiques sur les charges déductibles. Un portable facturé 480 euros HT se déduit donc en une fois, sans plan d’amortissement.
Le seuil s’apprécie par unité, jamais sur le total de la facture. Trois écrans à 180 euros HT achetés le même jour restent trois biens de faible valeur. Retenez que 500 euros HT correspondent à 600 euros TTC au taux normal de 20 %, une confusion qui fait basculer beaucoup de dossiers du mauvais côté.
500 euros HT par unité : au-dessus, immobilisation obligatoire. En dessous, charge immédiate, à votre main.
Le cas du matériel acheté en lot
La tolérance vise le renouvellement courant du parc, pas l’équipement initial. Si vous meublez et équipez des bureaux neufs de A à Z, ou si vous remplacez l’intégralité du parc en une opération, l’administration écarte la déduction immédiate même quand chaque bien pris isolément reste sous 500 euros HT.
La nuance compte lors d’une ouverture de site. Un renouvellement échelonné de quelques postes par trimestre se traite poste par poste, alors qu’une commande unique de vingt machines pour un plateau neuf bascule à l’actif.
Écran, station d’accueil et logiciel : trois traitements distincts
Un poste de travail se décompose souvent en plusieurs lignes de facture, et chacune suit sa propre logique. Avant de saisir, séparez les éléments suivants :
- l’unité centrale ou le portable, cœur de l’immobilisation, compte 2183 matériel de bureau et matériel informatique ;
- l’écran, la station d’accueil et le clavier, qui suivent le sort de la machine s’ils sont indissociables, et le seuil de 500 euros HT s’ils sont achetés séparément ;
- les logiciels, qui disposent de leur propre ligne au compte 205 et de la même tolérance à 500 euros HT ;
- la garantie étendue et le contrat de maintenance, qui restent des charges de l’exercice concerné.
Cette ventilation vous sert aussi à documenter votre parc. Si vous cherchez à structurer votre suivi, notre guide pour gérer votre parc informatique détaille l’inventaire à tenir en parallèle du tableau comptable.
Quelle durée d’usage retenir pour un ordinateur ?
Aucun barème réglementaire ne fixe une durée pour le matériel informatique. Le code général des impôts renvoie aux usages de chaque nature d’industrie et de commerce, ce qui laisse une marge de manœuvre encadrée.
Voici les durées couramment retenues dans les entreprises françaises, à ajuster selon vos propres conditions d’exploitation.
| Matériel | Durée d’usage courante |
|---|---|
| Ordinateur portable, poste bureautique | 3 ans |
| Écran, station d’accueil immobilisés séparément | 3 à 5 ans |
| Station de travail, poste graphique | 5 ans |
| Serveur, NAS de sauvegarde | 5 ans |
| Imprimante, équipement réseau, onduleur | 3 à 5 ans |
Trois ans, l’usage professionnel le plus courant
Pour un poste bureautique standard, portable ou fixe, trois ans reste la durée pratiquée par la quasi-totalité des entreprises françaises. Elle colle au rythme réel de renouvellement d’un parc et à la durée des garanties constructeur professionnelles.
Cette durée n’a rien d’automatique. Vous devez pouvoir la justifier par vos propres conditions d’exploitation : intensité d’utilisation, mobilité des équipes, cycle de remplacement observé sur les exercices passés.
La tolérance de 20 % accordée par l’administration
L’administration s’abstient de remettre en cause les durées retenues par une entreprise dès lors qu’elles ne s’écartent pas de plus de 20 % des usages professionnels, comme le rappelle la doctrine sur la durée normale d’utilisation des biens amortissables. Sur une base de trois ans, la fourchette acceptée va donc d’environ 2 ans et 5 mois à 3 ans et 7 mois.
En clair, un plan sur trois ans ne posera pas de difficulté pour un ordinateur, alors qu’un plan sur quatre ans sort déjà de cette fourchette et devra être justifié par les conditions réelles d’utilisation du matériel. Un plan sur dix ans, en revanche, vous expose à un redressement sur les dotations excédentaires.
Serveurs et postes fixes : jusqu’à cinq ans
Un serveur de baie, un NAS de sauvegarde ou une station graphique amortie sur cinq ans se défend sans mal : ces machines restent en production bien plus longtemps qu’un portable nomade. La durée retenue fait alors basculer le coefficient dégressif de 1,25 à 1,75, ce qui change nettement le profil des premières annuités.
La logique vaut aussi pour l’infrastructure réseau, les onduleurs et les baies de stockage. Au moment de choisir votre matériel informatique, la durée de vie attendue de la machine devient donc un paramètre comptable autant que technique.
Linéaire ou dégressif : ce que change la méthode
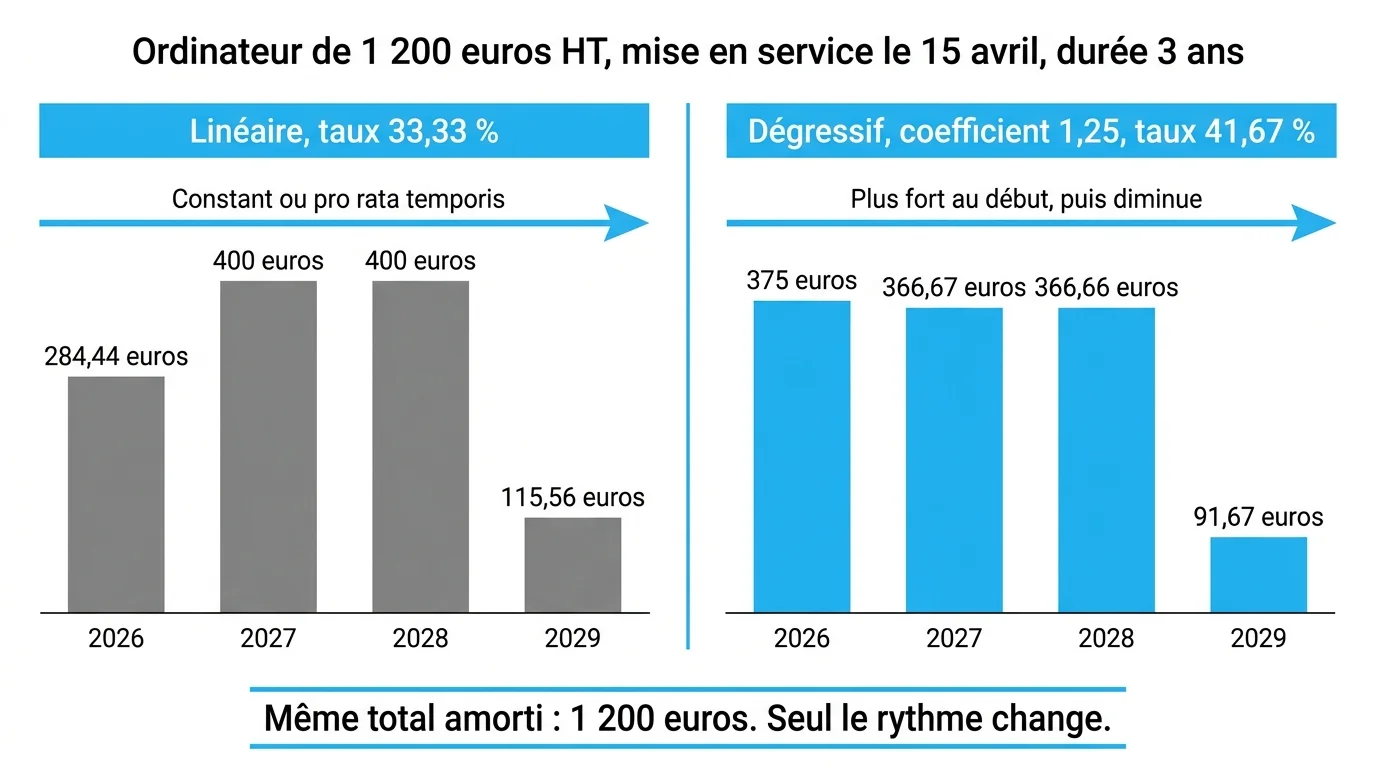
Les deux méthodes amortissent exactement le même montant, le prix d’achat hors taxes. Elles ne diffèrent que par la répartition dans le temps, et cette répartition pèse sur votre résultat imposable des deux premiers exercices.
Les coefficients dégressifs par durée d’usage
Le taux dégressif se calcule en multipliant le taux linéaire par un coefficient fixé à l’article 39 A du code général des impôts. Les valeurs applicables sont les suivantes.
| Durée normale d’utilisation | Coefficient dégressif |
|---|---|
| 3 ans | 1,25 |
| 4 ans | 1,25 |
| 5 ans | 1,75 |
| 6 ans | 1,75 |
| Plus de 6 ans | 2,25 |
Sur trois ans, le taux linéaire de 33,33 % devient donc un taux dégressif de 41,67 %. Sur cinq ans, le taux passe de 20 % à 35 %. Le détail du calcul figure dans les modalités de calcul de l’amortissement dégressif publiées par l’administration.
Les conditions d’accès au dégressif
Le dégressif n’est pas ouvert à tous les biens ni à toutes les entreprises. Vérifiez ces trois points avant de bâtir votre plan :
- l’ordinateur doit figurer parmi les biens éligibles listés à l’article 22 de l’annexe II au code général des impôts : il y entre au titre des machines de bureau, dont seules les machines à écrire sont exclues ;
- le matériel doit être acquis neuf, un poste reconditionné en est exclu ;
- sa durée normale d’utilisation doit atteindre au moins trois ans ;
- votre entreprise doit relever d’un régime réel d’imposition, les régimes micro n’amortissent pas.
Une entreprise soumise au régime micro-BIC ou micro-BNC ne tient pas de plan d’amortissement : son abattement forfaitaire couvre déjà les charges, matériel compris.
Le prorata temporis, là où tout se joue
Les deux méthodes ne démarrent pas au même moment, et c’est l’erreur la plus fréquente sur les tableaux faits à la main. Le linéaire court à compter de la date de mise en service, au jour près, sur une base commerciale de 360 jours. Le dégressif court à compter du premier jour du mois d’acquisition, en mois entiers.
Machine mise en service le 15 avril : 256 jours sur 360 en linéaire, 9 mois sur 12 en dégressif.
Conséquence directe, un poste acquis en cours d’année étale son plan sur un exercice de plus que sa durée d’usage. Un amortissement sur trois ans démarré en avril occupe quatre exercices comptables.
Votre tableau d’amortissement ligne par ligne
Tableau d'amortissement d'un ordinateur : linéaire et dégressif
Saisissez le prix HT, la durée d'usage et la date de mise en service : l'outil sort les deux plans complets, exercice par exercice, avec base, annuité, cumul et valeur nette comptable. Le prorata temporis est calculé automatiquement sur la première et la dernière année.
Renseignez les champs puis lancez le calcul, les deux tableaux s'affichent ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée. Exercice comptable aligné sur l'année civile, coefficients dégressifs de l'article 39 A du CGI.
Le calculateur ci-dessous construit les deux plans à partir de trois informations : le prix d’achat hors taxes, la durée d’usage retenue et la date de mise en service. Il applique le prorata sur le premier exercice, gère la bascule vers le linéaire résiduel et solde la valeur nette comptable à zéro sur le dernier exercice.
Lire les colonnes base, annuité, cumul et VNC
Chaque ligne correspond à un exercice comptable aligné sur l’année civile. La base indique le montant sur lequel s’applique le taux : elle reste égale au prix d’achat en linéaire, alors qu’elle suit la valeur résiduelle en dégressif.
L’annuité est la dotation à comptabiliser sur l’exercice. Le cumul additionne les dotations passées depuis l’origine, c’est le solde du compte 28183. La valeur nette comptable, ou VNC, est la différence entre le prix d’achat et ce cumul : elle donne à tout moment la valeur du poste au bilan.
La bascule du dégressif vers le linéaire
Un taux dégressif appliqué à une valeur résiduelle qui fond ne solde jamais le bien. La règle prévoit donc de passer sur le linéaire résiduel dès que celui-ci donne une annuité supérieure, ce que l’outil détecte tout seul et signale sous les tableaux.
Prenez un portable à 1 200 euros HT, mis en service le 15 avril, amorti sur trois ans. Le dégressif dote 375 euros sur le premier exercice contre 284,44 euros en linéaire, puis 366,67 euros sur le deuxième. La bascule intervient dès ce deuxième exercice, et les deux plans se rejoignent sur le même total de 1 200 euros.
Les écritures comptables à passer
Trois moments rythment la vie comptable d’un ordinateur : son entrée à l’actif, la dotation de chaque clôture, puis sa sortie. Voici les comptes mobilisés.
| Compte | Ce qu’il enregistre |
|---|---|
| 2183 | Matériel de bureau et matériel informatique, au prix HT |
| 44562 | TVA déductible sur immobilisations |
| 28183 | Amortissements du matériel informatique, cumul des dotations |
| 68112 | Dotation aux amortissements des immobilisations corporelles |
| 675 | Valeur comptable des éléments d’actif cédés |
L’entrée du matériel à l’actif
À l’achat, vous débitez le compte 2183 du prix hors taxes et le compte 44562 de la TVA, en créditant le fournisseur au compte 404. Les frais accessoires nécessaires à la mise en service, transport et installation, entrent dans la base amortissable.
La date de mise en service est à consigner sur la fiche d’immobilisation, pas seulement la date de facture. C’est elle qui déclenche le plan, et elle diffère parfois de plusieurs semaines quand la machine attend son déploiement. Un fournisseur de matériel informatique livrant en fin d’exercice peut ainsi décaler votre première annuité d’un an entier.
La dotation de fin d’exercice
À chaque clôture, vous débitez le compte 68112 du montant de l’annuité et vous créditez le compte 28183 du même montant. L’écriture se répète tant que la valeur nette comptable n’est pas nulle.
Le compte 2183 ne bouge jamais pendant la vie du bien : seul le compte d’amortissement cumulé grossit, ce qui laisse le prix d’origine lisible au bilan.
La sortie du parc informatique
Quand la machine quitte l’entreprise, vous soldez le compte 2183 et le compte 28183, puis vous constatez l’éventuelle valeur nette résiduelle au compte 675. Le prix de cession, s’il existe, se comptabilise au compte 775.
Trois situations déclenchent cette sortie : la revente à un tiers, la mise au rebut après collecte par une filière agréée, ou le don à une association. Conservez le bordereau de reprise ou l’attestation de destruction, il justifie la sortie devant un contrôle.
Questions fréquentes
Peut-on amortir un ordinateur d’occasion ?
Oui, un ordinateur d’occasion s’amortit normalement dès lors qu’il dépasse 500 euros HT. Seul le mode dégressif lui est fermé, puisqu’il réclame un bien acquis neuf. Vous retenez alors le linéaire, sur la durée d’utilisation restante estimée pour la machine.
Un ordinateur pris en location ou en crédit-bail s’amortit-il ?
Non. Tant que vous n’êtes pas propriétaire du poste, il ne figure pas à votre actif et aucun plan d’amortissement ne le concerne. Les loyers de location longue durée ou de crédit-bail se déduisent en charges de l’exercice, au compte 613 ou 6122. L’amortissement ne démarre qu’en cas de levée d’option en fin de contrat, sur le prix payé et la durée d’utilisation restante.
Un ordinateur acheté 480 euros HT est-il amortissable ?
Vous pouvez le passer directement en charge, ce que fait la grande majorité des entreprises. Rien ne vous interdit toutefois de l’immobiliser et de l’amortir si vous préférez lisser la dépense sur trois exercices. La tolérance à 500 euros HT est une faculté, pas une obligation.
Que se passe-t-il si le poste est revendu avant la fin du plan ?
Vous arrêtez le plan à la date de cession, avec une dernière dotation calculée au prorata. La valeur nette comptable restante part au compte 675 et le prix de vente au compte 775. La différence entre les deux forme la plus-value ou la moins-value de cession.
L’amortissement dégressif est-il obligatoire ?
Non, c’est une option ouverte exercice par exercice et bien par bien. Vous pouvez amortir un serveur en dégressif et les postes bureautiques en linéaire la même année. Une fois le dégressif retenu pour un bien, revenir au linéaire reste possible, l’inverse ne l’est pas.
Comment traiter un ordinateur à usage mixte ?
Un poste utilisé à la fois pour l’activité et à titre personnel n’ouvre droit à l’amortissement qu’au prorata de son usage professionnel. Un usage professionnel estimé à 70 % conduit à ne déduire que 70 % de chaque annuité. La TVA suit la même quote-part.
Faut-il amortir un logiciel en même temps que l’ordinateur ?
Un logiciel acquis séparément suit son propre plan, au compte 205, généralement sur douze à trente-six mois. Un système d’exploitation livré préinstallé et non facturé à part entre dans la valeur de la machine. Un abonnement mensuel à une suite en ligne, lui, reste une charge d’exploitation.